 DIGITAL
Banco Digital White Label: cómo lanzar tu fintech con infraestructura lista
No es imprescindible desarrollar toda la tecnología desde cero para lanzar un banco digital. Con una solución White Label puedes ofrecer cuentas, pagos y servicios financieros con tu propia marca usando una plataforma preparada. Esta guía explica el funcionamiento técnico, criterios regulatorios y cómo estructurar el proyecto hasta solicitar una demo.
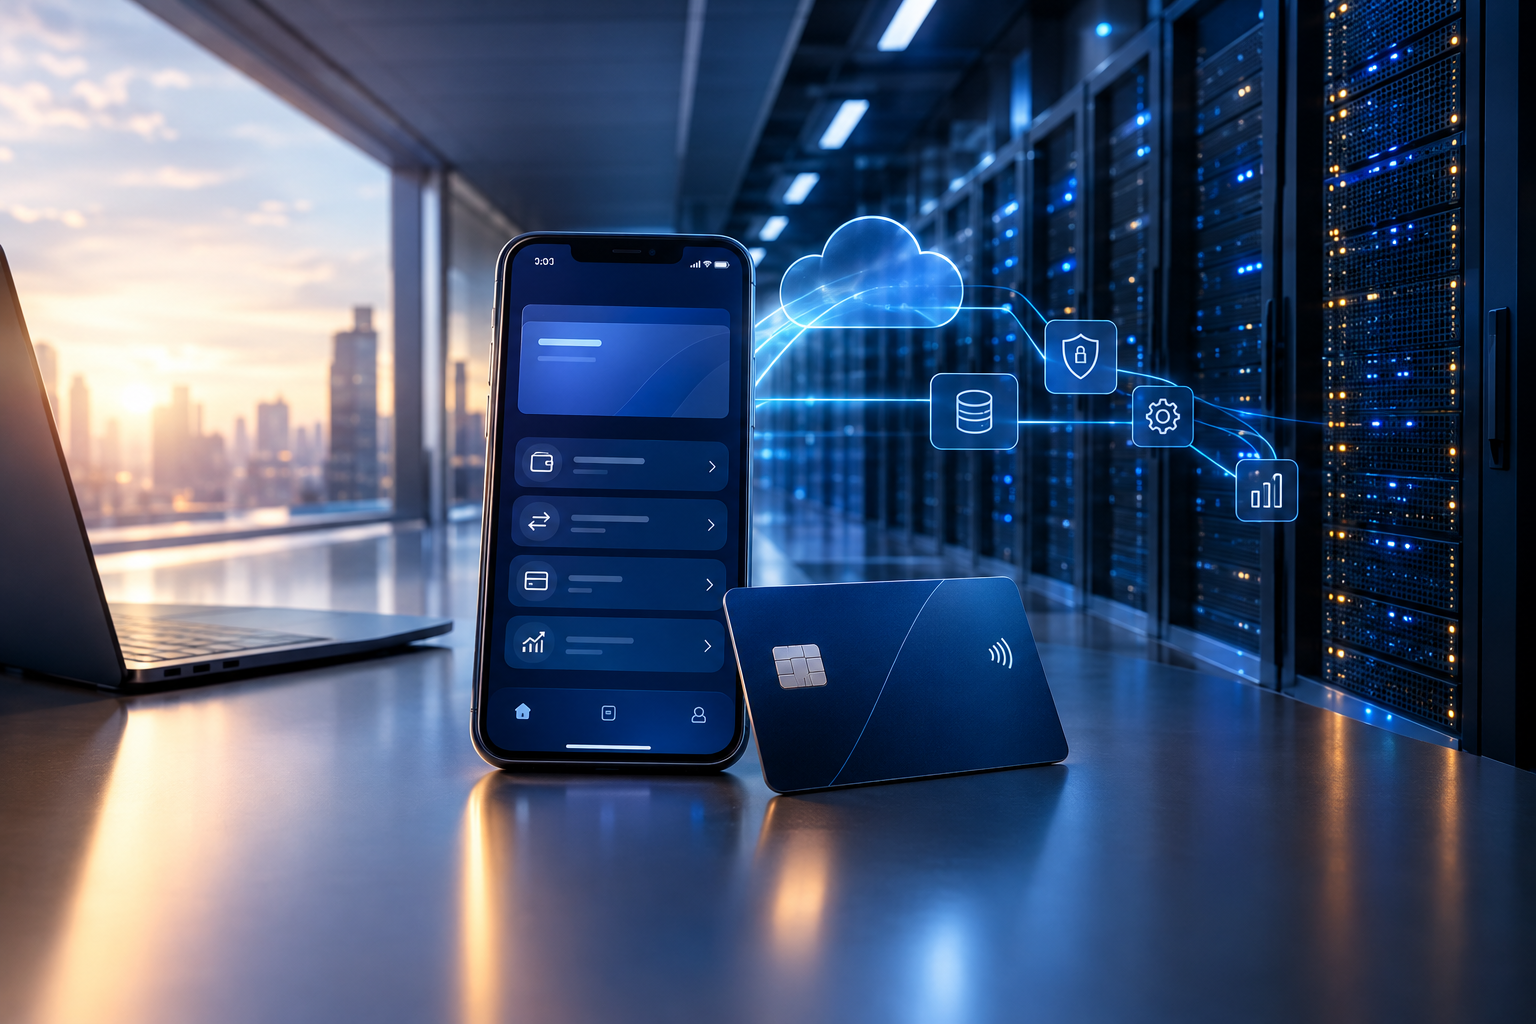
Eres una plataforma de marketplace que busca reducir el abandono en el checkout ofreciendo una cuenta integrada; o una cadena minorista que quiere ofrecer financiación y cuentas prepago con su marca. En estos escenarios operativos, elegir entre construir internamente o adoptar una plataforma White Label determina costos, tiempo al mercado y nivel de control. White Label te permite controlar la experiencia de cliente aprovechando una infraestructura tecnológica ya desarrollada.
¿Qué es un Banco Digital White Label y cuándo conviene?
Un Banco Digital White Label es una solución tecnológica lista que permite a las empresas lanzar servicios bancarios con su propia identidad y reglas comerciales sin crear toda la pila bancaria desde cero. La plataforma entrega componentes esenciales —cuentas, pagos, gestión de tarjetas, APIs, conciliación y reportes— que se personalizan según la marca y procesos del contratante.
Conviene cuando la prioridad es salir al mercado con rapidez, cuando no se desea invertir en un gran equipo bancario interno, o cuando la proposición de valor depende de integrar los servicios financieros al producto principal. White Label reduce el trabajo de ingeniería repetitivo y centraliza el mantenimiento.
Cómo funciona la infraestructura tecnológica
Una plataforma White Label se organiza en capas que, en conjunto, entregan la experiencia bancaria. Conocer cada capa ayuda a evaluar límites y riesgos.
- Frontend de experiencia: aplicaciones web y móviles personalizadas con tu identidad. La plataforma ofrece plantillas, SDKs o componentes para acelerar el lanzamiento.
- Open APIs: endpoints para onboarding de cuentas, saldos, transacciones, facturación e integraciones con ERPs y CRMs. Una buena documentación acelera la integración.
- Motor transaccional: procesamiento, reglas de negocio, conciliación y controles antifraude básicos. Debe proveer logs auditables y capacidad para procesamiento por lotes si es necesario.
- Conectores bancarios: integraciones con instituciones autorizadas, adquirentes, redes de tarjetas y sistemas de pagos instantáneos. La plataforma actúa como capa intermedia, no como entidad financiera regulada.
- Operaciones y observabilidad: dashboards operativos, alertas, seguimiento de SLAs y herramientas para soporte y reversos.
- Seguridad y datos: cifrado en tránsito y en reposo, segregación de entornos, control de acceso y gestión de logs. Estas funciones son clave para cumplimiento y auditoría.
Qué aporta la tecnología White Label — y qué no sustituye
La plataforma aporta infraestructura técnica y capacidades operativas centrales. No sustituye la necesidad de un socio financiero cuando ciertos productos requieren cuentas reguladas o autorización regulatoria. Tampoco sustituye la gobernanza interna de la empresa: políticas de riesgo, atención al cliente y estrategia comercial siguen siendo responsabilidad propia.
Funcionalidades principales que se pueden ofrecer
Las plataformas suelen ser modulares. Elementos comunes que conviene confirmar:
- Cuentas digitales con saldos, extractos y movimientos.
- Emisión y gestión de tarjetas físicas y virtuales (según acuerdos con emisores).
- Pagos: transferencias, cobros mediante facturas, pagos con tarjeta y debit/ACH.
- Pagos instantáneos (p. ej. Pix o equivalentes) mediante conectores disponibles.
- APIs para onboarding, KYC y apertura de cuenta.
- Herramientas de conciliación y reportes exportables.
- Módulos antifraude y reglas configurables por el cliente.
- SDKs móviles y componentes web para acelerar el desarrollo de la interfaz propia.
White Label vs Desarrollo propio: comparación práctica
Decisión típica entre dos alternativas arquitectónicas:
- Desarrollo propio — control total, mayor costo inicial de ingeniería, requiere equipos de seguridad y compliance, tiempo al mercado más largo.
- Plataforma White Label — menor costo inicial para componentes centrales, implementación más rápida, dependencia del proveedor para actualizaciones y conectores.
El trade-off: velocidad y previsibilidad (White Label) frente a control absoluto y diferenciación técnica (desarrollo propio). La elección depende de si el producto financiero es el núcleo del negocio o un facilitador de la proposición de valor.
White Label vs BaaS
Los conceptos se solapan, pero hay matices. White Label enfatiza la personalización de la interfaz y la marca en una plataforma lista. BaaS (Banking as a Service) ofrece servicios bancarios expuestos vía APIs para que las empresas ensamblen ofertas propias, con mayor foco en modularidad e integración programática. Pregunta siempre cómo se gestionan las responsabilidades regulatorias y las integraciones.
Seguridad y cumplimiento: elementos a evaluar
Seguridad y cumplimiento no son negociables. Checklist práctico:
- Cifrado TLS y cifrado en reposo.
- Políticas de backup y recuperación ante desastres, con pruebas de failover.
- Control de acceso por roles y trazabilidad de auditoría.
- Mecanismos de prevención de fraude y detección de anomalías.
- Compatibilidad con proveedores de KYC/AML y facilidad de integración.
- SLAs operativos y acuerdos de soporte explícitos.
Recuerda: la tecnología no elimina obligaciones regulatorias. Según el producto, serán necesarias asociaciones con entidades autorizadas o estructuras regulatorias concretas.
Criterios para elegir proveedor
Prioriza:
- Documentación y sandbox: APIs claras y entornos de prueba funcionales.
- Modularidad: posibilidad de activar solo servicios necesarios.
- Velocidad de personalización: cuánto se puede cambiar sin desarrollo profundo.
- Observabilidad: dashboards y logs que permitan operar internamente.
- Propiedad de datos y portabilidad: cláusulas sobre datos de clientes y salida.
- Roadmap técnico: alineación entre la evolución de la plataforma y tus ambiciones.
Pasos para estructurar el proyecto
Un roadmap adaptable:
- Definir la propuesta de valor: qué servicios financieros son imprescindibles.
- Mapear requisitos regulatorios y localizar socios financieros necesarios.
- Seleccionar proveedores con sandbox y ejecutar pruebas de concepto técnicas.
- Desarrollar la capa de experiencia (app o web) usando SDKs y APIs del proveedor.
- Implementar KYC, antifraude y flujos de atención al cliente.
- Realizar pruebas de integración, seguridad y carga antes del piloto.
- Lanzar un piloto controlado y ajustar reglas operativas y UX.
Riesgos operativos a vigilar en el primer año
Los puntos críticos suelen ser reversos y chargebacks, monitoreo de fraude, capacidad de soporte y visibilidad de liquidación. Instrumenta y prepara playbooks de contingencia desde el inicio.
Preguntas frecuentes
Cuánto cuesta un banco White Label?
Los costes dependen del alcance, personalización y volúmenes. La plataforma reduce el desarrollo inicial, pero considera licencias, integración y costes de procesamiento. Solicita una demostración para obtener una estimación alineada a tu proyecto.
Puedo usar mi propia marca?
Sí. La esencia de White Label es la personalización de marca. Verifica límites contractuales sobre branding y comunicaciones.
Puedo ofrecer pagos instantáneos y cuentas digitales?
Depende de los conectores y de socios autorizados. Confirma qué raíles están soportados y qué responsabilidades corresponden al proveedor.
Necesito desarrollar una app?
No siempre. Muchos proveedores ofrecen SDKs y interfaces listas. Es posible comenzar con una web app y evolucionar a mobile.
Cómo es la seguridad?
Revisa cifrado, segregación de entornos, políticas de acceso y resultados de pentests. El proveedor debe permitir auditorías y exportación de logs.
Cuándo solicitar una demostración
Solicita una demo después de definir requisitos mínimos del producto (funcionalidades imprescindibles, integraciones necesarias y volúmenes esperados). La presentación técnica debe incluir sandbox, documentación de APIs y escenarios de integración. Para explorar una solución White Label personalizable y con integración vía APIs, solicita una demo con nuestros especialistas.
Crea tu Banco Digital White Label. Solicita una demostración de nuestra tecnología